
BriliaNews.com – Perihal rencana merger KAI dan INKA dengan posisi INKA sebagai anak perusahaan KAI, ditargetkan mulai 1 Januari 2027. Rencana ini digadang bakal turut mengerek INKA yang kondisi keuangannya belum begitu membaik.
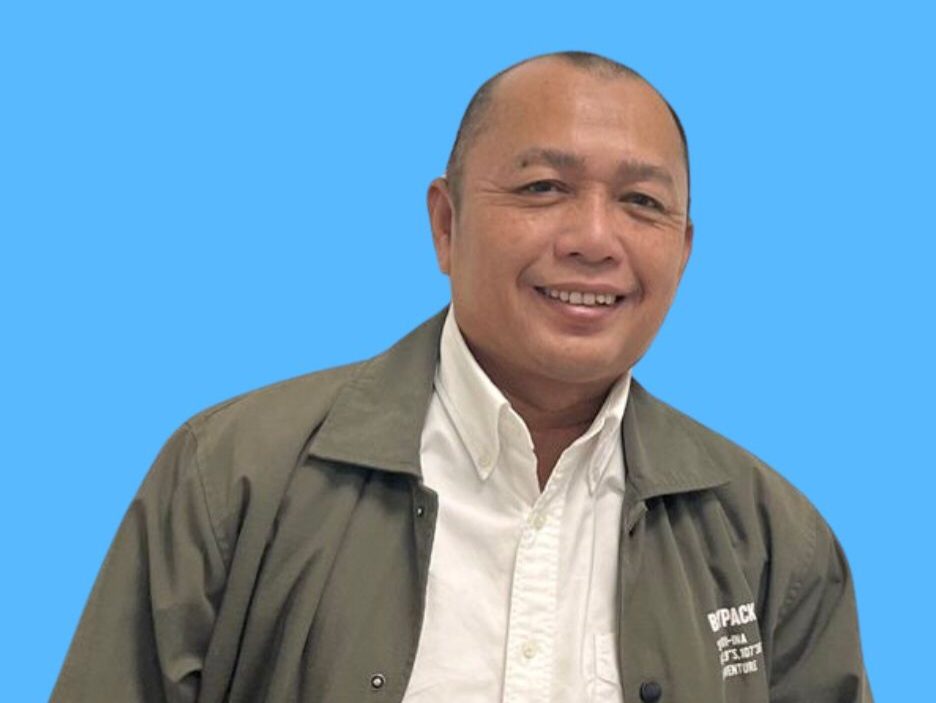
Pengamat perkeretaapian
yang juga merupakan Ketua bidang perkeretaapian Masyarakat transportasi indonesia (MTI) wilayah Sumsel,
Joni Martinus
menilai rencana konsolidasi ini adalah langkah yang logis dan perlu, tetapi bukan obat mujarab yang otomatis menyelesaikan semua masalah INKA. Justru kalau tidak dikelola dengan hati-hati, konsolidasi ini bisa memindahkan beban INKA ke KAI.
Menurut Joni ada potensi risiko dari sisi keuangan dan operasional yang patut dicermati terkait merger dua perusahaan plat merah tersebut
Risiko dari sisi keuangan meliputi :
1. Risiko penularan beban utang
Kondisi keuangan INKA saat ini belum sehat. Berdasarkan keterangan Kepala BP BUMN sekaligus COO Danantara, Dony Oskaria, pada September 2026 INKA mengalami kerugian sekitar Rp677 miliar, ekuitas negatif, dan memiliki unsustainable loan atau utang mencapai Rp4,7 triliun.
Jika konsolidasi dilakukan tanpa restrukturisasi neraca yang bersih terlebih dahulu, maka beban utang tersebut akan masuk ke dalam laporan keuangan konsolidasi KAI. Akibatnya, rasio utang KAI memburuk, peringkat kredit bisa tertekan, dan biaya pinjaman KAI untuk proyek lain ikut naik.
2.Risiko arus kas dan kebutuhan modal kerja.
Produksi kereta membutuhkan modal kerja yang sangat besar. INKA harus membeli bahan baku dan komponen impor jauh sebelum pembayaran dari KAI diterima. Jika arus kas INKA tidak segera diperbaiki, KAI sebagai induk akan terus-menerus diminta untuk menyuntikkan modal atau memberikan talangan. Ini akan mengganggu arus kas operasional KAI sendiri.
3.Risiko valuasi dan skema inbreng.
Saat ini skema yang digunakan adalah inbreng bersyarat sejak September 2026, dilanjutkan dengan Conditional Share Purchase Agreemen (CSPA).
Jika valuasi aset INKA tidak dilakukan secara transparan dan independen, maka ada risiko KAI membeli aset yang nilainya sudah tergerus oleh kerugian dan utang. Ini merugikan KAI dan negara sebagai pemegang saham akhir.
4.Risiko ketergantungan pada Penyertaan Modal Negara (PMN).
Selama ini INKA bertahan karena PMN. Jika setelah konsolidasi INKA masih bergantung pada PMN dan suntikan dari KAI, maka konsolidasi hanya memindahkan ketergantungan, bukan menyelesaikan akar masalah efisiensi.
Lebih lanjut Joni menjelaskan potensi risiko dari sisi operasional adalah :
1.Risiko monopoli dan hilangnya daya tawar.
Jika INKA menjadi anak perusahaan KAI, maka KAI adalah pembeli sekaligus pemilik pabriknya. Ini bisa positif untuk koordinasi, tapi berisiko menghilangkan mekanisme pasar. KAI tidak lagi bisa dengan bebas membandingkan harga INKA dengan produsen lain, dan INKA tidak lagi merasa perlu bersaing karena sudah pasti mendapat pesanan dari induknya.
2.Risiko kapasitas produksi yang belum membaik.
Kapasitas produksi INKA saat ini diakui belum cukup untuk memenuhi kebutuhan nasional. Konsolidasi di atas kertas tidak otomatis menambah kapasitas pabrik, menambah SDM engineer, atau mempercepat rantai pasok. Tanpa investasi nyata di pabrik Madiun dan Banyuwangi, keterlambatan penyelesaian pesanan KRL yang terjadi pada 16 trainset KRL baru dan 2 trainset retrofit akan terulang.
3. Risiko benturan budaya organisasi.
KAI adalah perusahaan operator jasa yang berorientasi pada ketepatan waktu, keselamatan, dan pelayanan. INKA adalah perusahaan manufaktur yang berorientasi pada proyek, rekayasa, dan produksi. Penggabungan dua budaya yang berbeda ini jika tidak dikelola dengan baik akan menimbulkan konflik manajemen, duplikasi jabatan, dan lambatnya pengambilan keputusan.
4. Risiko kualitas yang tidak terjaga.
Jika setelah konsolidasi, pengawasan kualitas menjadi internal semata tanpa audit independen, maka ada kecenderungan untuk menutup-nutupi cacat produksi demi menjaga nama baik grup. Padahal kasus penarikan tujuh (7) rangkaian CLI-225 pada September-Oktober 2026 menunjukkan pentingnya pengawasan yang independen.
Lalu apa yang perlu diantisipasi dalam rencana penggabungan KAI dan INKA? Mengingat rencana ini sudah digaungkan beberapa tahun lalu.
Menurut Joni, karena rencana ini sudah digaungkan sejak lama, maka yang diantisipasi bukan lagi soal wacana, tetapi soal eksekusi.
Ada 5 hal yg perlu di antisipasi, yakni
1. Antisipasi ketidakjelasan struktur hukum dan tata kelola.
Harus ditegaskan sejak awal: Apakah INKA tetap menjadi Perseroan Terbatas yang mandiri dengan direksi sendiri, atau hanya menjadi divisi manufaktur KAI? Bagaimana pembagian kewenangan antara Direksi KAI sebagai induk dan Direksi INKA sebagai anak perusahaan? Bagaimana mekanisme pengadaan barang dan jasa? Apakah KAI wajib membeli dari INKA atau tetap melalui tender yang kompetitif ? Tanpa kejelasan ini, konsolidasi akan menimbulkan kebingungan di lapangan.
2. Antisipasi integrasi Balai Yasa.
Setelah konsolidasi, KAI berencana mengintegrasikan kegiatan perawatan sarana, termasuk Balai Yasa, ke dalam INKA. Ini adalah langkah besar. Harus diantisipasi soal nasib ribuan pegawai Balai Yasa, status aset bengkel, dan standar perawatan. Jangan sampai proses transisi ini justru mengganggu perawatan rutin kereta yang sedang beroperasi.
3. Antisipasi Ambisi target yang terlalu optimistis.
KAI menargetkan INKA menjadi manufaktur yang mandiri dan berdaya saing dalam 5 hingga 6 tahun ke depan. Target ini baik, tetapi harus dipecah menjadi target tahunan yang terukur: target TKDN, target pengurangan cacat produksi, target waktu pengiriman, dan target penurunan biaya produksi. Tanpa target yang terukur, konsolidasi hanya akan menjadi slogan.
4. Antisipasi kepentingan pemasok dan mitra asing.
KAI menyebutkan bahwa setelah konsolidasi, produsen asing yang ingin masuk ke Indonesia harus menggandeng INKA, dan kerja sama akan diarahkan untuk meningkatkan Technology Readiness Level, Manufacturing Readiness Level, dan Industrial Readiness Level. Hal ini harus diantisipasi dengan aturan yang jelas agar tidak menimbulkan kesan proteksi yang berlebihan, yang justru membuat harga kereta menjadi mahal dan teknologi tidak berkembang karena tidak ada kompetisi.
5. Antisipasi komunikasi kepada publik dan karyawan.
Karyawan INKA perlu kepastian soal status kepegawaian, jenjang karir, dan kesejahteraan setelah menjadi anak perusahaan. Karyawan KAI juga perlu kepastian bahwa gaji dan kinerja mereka tidak akan terganggu oleh beban keuangan INKA. Jika komunikasi ini gagal, maka akan muncul resistensi internal yang menghambat integrasi.
“Oleh karena itu, saya berharap konsolidasi yang akan dilaksanakan tgl 1 Januari 2027 ini tidak hanya menjadi perubahan status hukum, tetapi benar-benar menjadi momentum untuk memperbaiki tata kelola, menyehatkan keuangan INKA, dan memastikan KAI mendapatkan kereta yang berkualitas, tepat waktu, dan dengan harga yang wajar,” tegas Joni.
“Jika tiga hal itu tidak terpenuhi, maka konsolidasi hanya akan memindahkan masalah dari satu perusahaan ke perusahaan lain yang lebih besar,” pungkasnya.
(*)